La facturation électronique n’est plus un sujet lointain réservé aux grandes organisations ou aux directions fiscales. En France, la réforme entre dans une phase décisive : toutes les entreprises assujetties à la TVA devront être en mesure de recevoir des factures électroniques à partir du 1er septembre 2026, avec une obligation d’émission progressive selon la taille des entreprises. Dans le même temps, l’Union européenne avance avec le paquet VAT in the Digital Age (ViDA), adopté en mars 2025, qui renforce la logique de reporting numérique et d’harmonisation des échanges B2B transfrontaliers.
Pour les directions financières, comptables, achats et systèmes d’information, cette réforme n’est pas seulement un chantier de conformité. Elle modifie profondément la manière dont les données de facturation sont produites, contrôlées, échangées et exploitées. C’est précisément là que l’intelligence artificielle peut jouer un rôle utile : non pas comme une couche magique qui corrige tout, mais comme un accélérateur ciblé d’automatisation, de contrôle et d’aide à la décision.
Chez Mankova Consulting, nous observons une tendance claire : les entreprises qui abordent la facturation électronique uniquement comme une contrainte réglementaire prennent du retard. Celles qui l’intègrent dans une réflexion plus large sur la qualité des données, les processus financiers et l’automatisation intelligente créent, elles, un avantage opérationnel durable.
Facture électronique : de quoi parle-t-on vraiment ?
Une facture électronique n’est pas un simple PDF
La confusion est fréquente : envoyer une facture au format PDF par e-mail ne suffit pas à parler de facturation électronique au sens de la réforme. Un PDF est essentiellement un document lisible par un humain. Il peut être archivé, transmis et parfois analysé par OCR, mais il ne constitue pas nécessairement un flux structuré exploitable automatiquement.
Une véritable facture électronique repose sur des données structurées, normalisées et transmises via un cadre conforme. L’objectif est que les informations clés — identité du fournisseur, numéro de TVA, montants, taux de TVA, lignes de facture, références de commande, dates, statuts — puissent être lues et traitées directement par les systèmes d’information.
La facture électronique ne consiste pas seulement à dématérialiser un document. Elle consiste à transformer une facture en donnée fiable, contrôlable et exploitable.
Cette différence change tout. Tant que les factures arrivent sous forme de fichiers hétérogènes, les entreprises doivent consacrer du temps à la saisie, au contrôle manuel et à la correction. Avec des flux structurés, une partie de ces opérations peut être automatisée, à condition que les référentiels internes soient propres et que les processus soient bien conçus.
E-invoicing et e-reporting : deux obligations complémentaires
La réforme française distingue deux notions importantes. L’e-invoicing concerne l’émission, la transmission et la réception de factures électroniques entre entreprises assujetties à la TVA établies en France. L’e-reporting, lui, porte sur la transmission de certaines données de transaction et de paiement à l’administration fiscale, notamment pour des opérations qui ne relèvent pas directement du périmètre de l’e-invoicing domestique.
Cette articulation répond à un objectif fiscal clair : améliorer la connaissance en temps réel des transactions économiques, simplifier certaines obligations déclaratives et lutter contre la fraude à la TVA. La Commission européenne estimait la perte de TVA dans l’Union européenne à environ 89 milliards d’euros en 2022, soit près de 7 % de la TVA attendue. La standardisation et la transmission plus rapide des données deviennent donc des outils de pilotage fiscal.
Le calendrier français : 2026 comme point de bascule
Selon les informations publiées par la DGFiP, toutes les entreprises françaises assujetties à la TVA devront pouvoir recevoir des factures électroniques à partir du 1er septembre 2026. L’obligation d’émettre des factures électroniques sera ensuite déployée progressivement, selon la taille des entreprises.
L’AIFE, notamment à travers l’écosystème Chorus Pro et les dispositifs liés à la réforme B2B, joue un rôle central dans la préparation technique : annuaire, interopérabilité, cycle de vie des factures, pilote annoncé pour février 2026, articulation avec les plateformes de dématérialisation.
Pour les entreprises, cela signifie que le temps disponible doit être utilisé intelligemment. Attendre la dernière ligne droite expose à plusieurs risques : choix précipité d’outils, mauvaise intégration ERP, référentiels fournisseurs incomplets, absence de gouvernance, formation insuffisante des équipes et multiplication des traitements manuels de contournement.
Les questions à se poser dès maintenant
- Quels flux de factures recevons-nous aujourd’hui ? PDF, papier, EDI, portail fournisseur, e-mail, formats hybrides ?
- Nos données fournisseurs sont-elles fiables ? SIREN/SIRET, TVA intracommunautaire, coordonnées bancaires, adresses, conditions de paiement.
- Notre ERP ou outil comptable est-il prêt ? Connecteurs, formats acceptés, gestion des statuts, historisation, contrôles.
- Quels processus resteront manuels ? Validation métier, litiges, rapprochement commande/réception, gestion des exceptions.
- Où l’IA peut-elle réellement créer de la valeur ? Automatisation, détection d’anomalies, assistance aux équipes, prévisions.
Pourquoi l’IA devient un sujet clé pour les directions financières
La facturation électronique va produire des flux plus structurés et plus massifs. À l’échelle mondiale, Billentis anticipe un volume de l’ordre de 550 milliards de factures par an. Même pour une entreprise de taille intermédiaire, la volumétrie, la diversité des fournisseurs et la complexité des règles internes peuvent rapidement justifier une automatisation avancée.
Selon le rapport Vic.ai, 79 % des responsables de comptabilité fournisseurs interrogés déclarent déjà observer des bénéfices mesurables de l’IA, notamment sur la rapidité de traitement et d’approbation. Les cas d’usage mis en avant par les acteurs du marché et les analystes, comme Forrester, montrent que l’IA s’inscrit de plus en plus dans les processus de comptes fournisseurs, de contrôle et de pilotage financier.
Mais il faut rester pragmatique : l’IA n’a pas vocation à remplacer la conformité, les règles fiscales ou les contrôles déterministes. Elle doit être utilisée là où elle apporte un gain concret : réduire les exceptions, détecter des incohérences, accélérer les validations, mieux prévoir et mieux prioriser.
Les principaux cas d’usage de l’IA dans la facturation électronique
1. Extraction intelligente des données sur factures non structurées
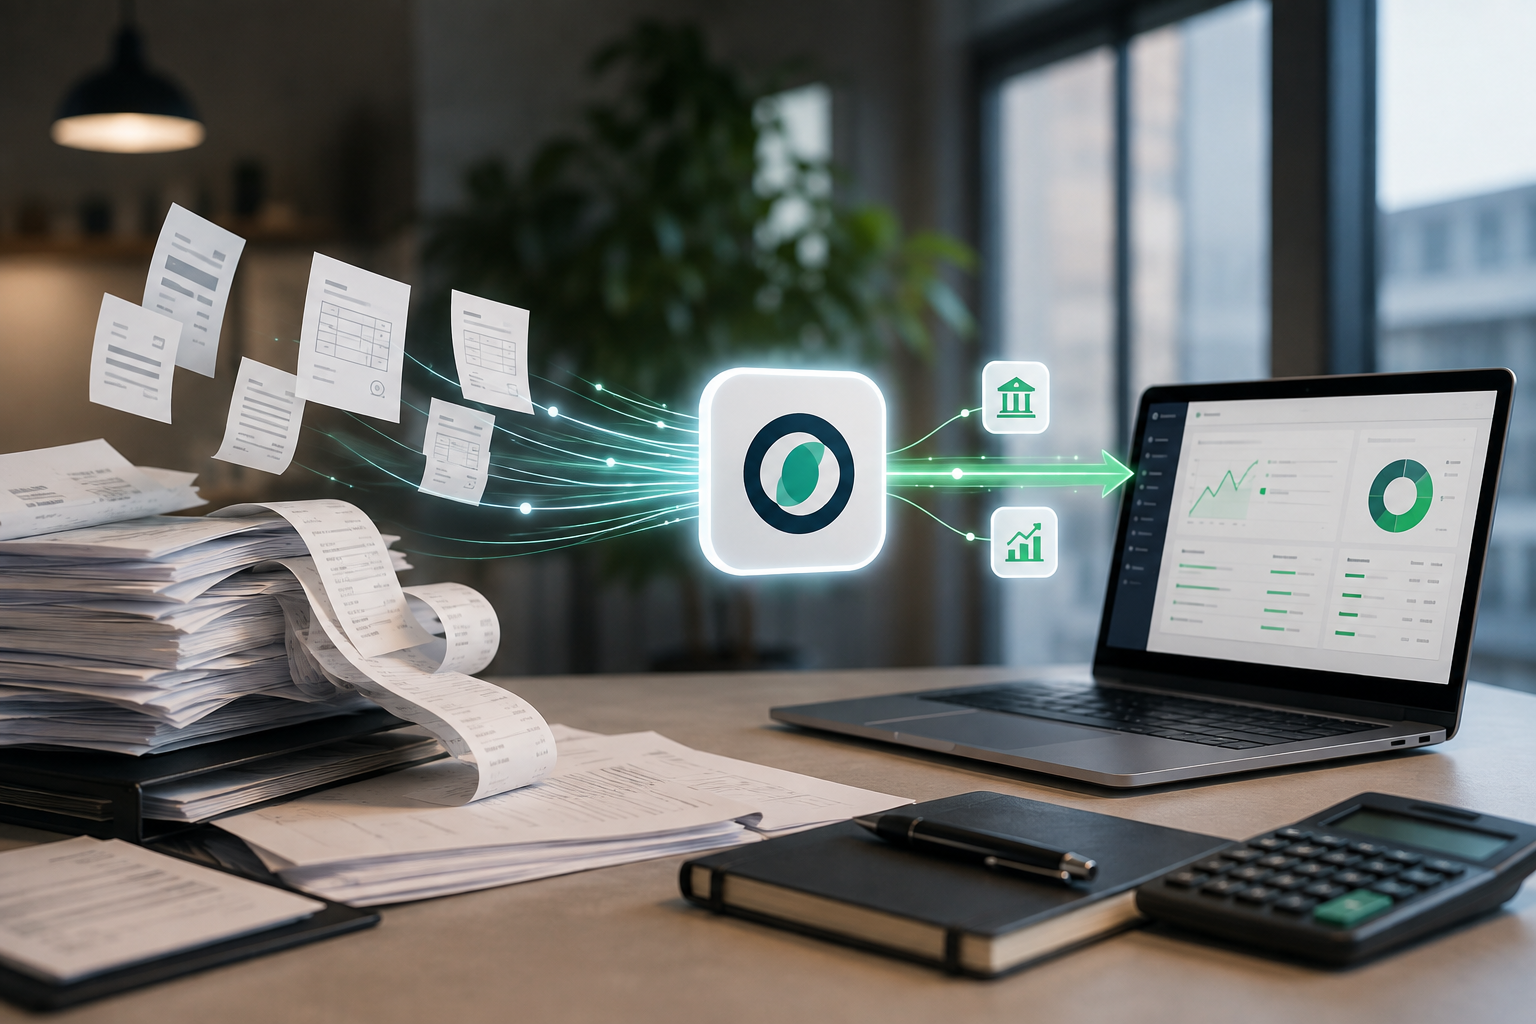
Même avec la généralisation progressive de la facture électronique, les entreprises continueront pendant une période à gérer des formats hétérogènes : factures étrangères, pièces jointes PDF, documents historiques, justificatifs, avoirs ou cas particuliers. L’IA, combinée à l’OCR et au traitement du langage, peut extraire automatiquement les informations utiles et les mapper vers les champs attendus par l’ERP.
Exemple concret : une entreprise reçoit encore des factures PDF de fournisseurs hors Union européenne. Un modèle d’IA identifie le fournisseur, le numéro de facture, les montants, les taxes applicables et les références de commande, puis propose une pré-imputation comptable. L’équipe comptable ne saisit plus la donnée ; elle la contrôle.
2. Rapprochement facture, commande et réception
Le rapprochement à trois niveaux — facture, bon de commande, réception — est l’un des terrains les plus intéressants pour l’automatisation. Les règles classiques fonctionnent bien lorsque tout correspond parfaitement. Mais dans la réalité, les écarts sont fréquents : frais de port ajoutés, quantités partielles, arrondis, changement de référence, réception décalée.
L’IA peut aider à reconnaître des schémas récurrents, proposer des rapprochements probables et orienter les exceptions vers les bons interlocuteurs. Cela permet d’augmenter le taux de straight-through processing, c’est-à-dire le traitement automatique de bout en bout des factures conformes ou quasi conformes.
3. Détection d’anomalies, doublons et fraudes
La fraude à la facture est un risque majeur : doublons, usurpation de fournisseur, changement suspect d’IBAN, facture incohérente avec l’historique, montants inhabituels, fréquence anormale d’émission. Les contrôles traditionnels, fondés sur des règles fixes, restent indispensables, mais ils peuvent être complétés par des modèles capables d’identifier des signaux faibles.
Exemple : un fournisseur habituel transmet une facture avec un nouveau compte bancaire et un montant supérieur de 60 % à la moyenne historique. Le système peut déclencher un score de risque élevé et imposer une validation renforcée avant paiement.
4. Scoring de risque fournisseur
Au-delà de chaque facture prise isolément, l’IA peut analyser le comportement des fournisseurs dans le temps : retards récurrents, litiges fréquents, changements administratifs, incohérences de TVA, dépendance à certains canaux de transmission, écarts de prix. Ce scoring permet aux directions achats et financières de prioriser les contrôles.
L’enjeu n’est pas de “noter” arbitrairement un fournisseur, mais de disposer d’un outil d’aide à la décision. Les critères doivent être transparents, explicables et alignés avec les règles internes de conformité.
5. Prévision de trésorerie
La facturation électronique améliore la qualité et la fraîcheur des données financières. L’IA peut exploiter ces flux pour affiner les prévisions de décaissements et d’encaissements : échéances probables, comportements de paiement, saisonnalité, litiges, remises, retards anticipés.
Pour une direction financière, le bénéfice est direct : meilleure visibilité sur la trésorerie, anticipation des besoins de financement, optimisation du besoin en fonds de roulement et dialogue plus fluide avec les métiers.
6. Automatisation des workflows d’approbation
Toutes les factures ne nécessitent pas le même niveau de validation. Une facture conforme à une commande, émise par un fournisseur connu, avec un montant habituel et des données fiscales cohérentes peut suivre un parcours rapide. À l’inverse, une facture hors commande, avec un fournisseur récent ou un montant atypique, doit être contrôlée plus finement.
L’IA peut recommander le bon circuit d’approbation, relancer automatiquement les valideurs, résumer les points de blocage et prioriser les factures à traiter selon leur criticité : échéance proche, risque de pénalité, fournisseur stratégique, impact sur clôture.
7. Assistants conversationnels pour les équipes financières
L’IA générative ouvre de nouveaux usages pour les directions financières. Un assistant peut permettre à un comptable, un contrôleur de gestion ou un acheteur de poser des questions simples : “Quelles factures fournisseurs sont bloquées depuis plus de 15 jours ?”, “Pourquoi cette facture a-t-elle été rejetée ?”, “Quels fournisseurs ont changé d’IBAN ce trimestre ?”, “Résume les litiges ouverts avec ce fournisseur”.
Ces assistants ne remplacent pas les outils comptables. Ils offrent une interface plus intuitive pour accéder à l’information, comprendre les anomalies et accélérer les traitements. Leur mise en place exige toutefois une gouvernance stricte des droits d’accès et de la confidentialité.
Les limites de l’IA : ne pas automatiser l’erreur
L’un des pièges fréquents consiste à vouloir appliquer de l’IA partout. Or, dans un environnement de facturation électronique structuré, beaucoup d’opérations doivent rester déterministes. Si un format impose un champ, si une règle fiscale définit un traitement, si un statut de cycle de vie est normalisé, il n’est pas nécessaire — ni souhaitable — que l’IA “devine”.
L’IA est pertinente lorsqu’il existe de l’ambiguïté, de la volumétrie, des signaux faibles ou des décisions de priorisation. Elle l’est beaucoup moins lorsqu’une règle simple, auditable et stable suffit.
La bonne question n’est pas : “Peut-on mettre de l’IA dans la facturation ?” mais “À quel endroit l’IA améliore-t-elle réellement la qualité, la vitesse ou la sécurité du processus ?”
Cette approche de sobriété IA est essentielle. Elle permet de limiter les coûts, de réduire les risques opérationnels et de maintenir un niveau élevé d’explicabilité, particulièrement important dans un domaine fiscal et comptable.
Conformité, gouvernance et sécurité : les conditions de réussite
La qualité des référentiels avant tout
Un projet de facturation électronique met rapidement en lumière la qualité réelle des données internes. Les référentiels fournisseurs, clients, articles, taxes, entités juridiques et comptes comptables deviennent critiques. Une IA performante ne compensera pas durablement des données incohérentes ou obsolètes.
Avant de déployer des cas d’usage avancés, il est donc indispensable de nettoyer, normaliser et gouverner les données de base. C’est souvent le chantier le moins visible, mais le plus structurant.
Traçabilité et auditabilité
Les traitements automatisés doivent être traçables : qui a validé quoi, sur quelle base, avec quelle règle, à quel moment ? Si un modèle d’IA recommande un blocage ou une approbation, l’entreprise doit pouvoir expliquer la logique générale et conserver les éléments ayant conduit à la décision.
Dans un contexte fiscal, l’opacité est un risque. Les équipes financières doivent garder la maîtrise des règles, des seuils, des exceptions et des validations sensibles.
Confidentialité et souveraineté des données
Les factures contiennent des informations hautement sensibles : prix, volumes, marges indirectes, fournisseurs stratégiques, conditions commerciales, données bancaires, identifiants fiscaux. L’utilisation de solutions IA doit donc être encadrée : hébergement, chiffrement, droits d’accès, journalisation, conformité RGPD, clauses contractuelles, localisation des données et politique de conservation.
Pour les entreprises opérant dans plusieurs pays, le sujet devient encore plus important avec l’interopérabilité européenne et la montée des obligations de reporting numérique liées à ViDA.
Une feuille de route pragmatique pour les entreprises
Pour transformer la réforme en opportunité, Mankova Consulting recommande une approche progressive, orientée résultats et maîtrisée par les métiers.
Étape 1 : réaliser un audit de maturité
- Cartographier les flux de factures entrants et sortants.
- Identifier les formats, volumes, canaux et exceptions.
- Évaluer la qualité des référentiels fournisseurs et clients.
- Analyser les outils existants : ERP, comptabilité, achats, GED, workflow.
- Mesurer les délais de traitement, taux d’erreurs, doublons et litiges.
Étape 2 : sécuriser la conformité réglementaire
- Vérifier le périmètre e-invoicing et e-reporting applicable.
- Préparer la réception obligatoire à partir du 1er septembre 2026.
- Choisir les partenaires et plateformes adaptés à l’organisation.
- Définir les responsabilités entre finance, fiscalité, achats et DSI.
- Former les équipes aux nouveaux processus et statuts de factures.
Étape 3 : identifier les cas d’usage IA à fort ROI
- Prioriser les processus à forte volumétrie ou forte douleur opérationnelle.
- Commencer par des cas mesurables : doublons, rapprochement, routage, anomalies.
- Comparer IA, règles métier et automatisation classique avant de choisir.
- Définir des indicateurs : temps de traitement, taux d’automatisation, erreurs évitées, litiges réduits.
Étape 4 : piloter, mesurer, généraliser
Un projet réussi ne se limite pas à un déploiement technique. Il doit être piloté dans le temps : suivi des performances, amélioration continue, retours utilisateurs, mise à jour des règles fiscales et adaptation aux évolutions européennes. Les meilleurs résultats apparaissent lorsque les équipes métiers sont impliquées dès le départ et que les modèles d’IA sont intégrés dans des processus clairs.
Exemple concret : d’un traitement manuel à un processus augmenté par l’IA
Prenons le cas d’une entreprise industrielle recevant 12 000 factures fournisseurs par an. Avant transformation, les factures arrivent par e-mail, portail fournisseur et courrier. Les équipes comptables saisissent certaines données, contrôlent manuellement les écarts et relancent les valideurs métier. Les délais de traitement sont variables, les doublons difficiles à détecter et la clôture mensuelle sous tension.
Après mise en conformité avec la facturation électronique, les flux structurés sont intégrés à l’ERP. Les factures conformes à une commande et à une réception sont traitées automatiquement. Un moteur de règles gère les contrôles fiscaux et comptables standards. L’IA intervient sur les exceptions : rapprochement probable malgré écarts mineurs, détection d’un IBAN suspect, priorisation des factures proches échéance, résumé automatique des litiges.
Résultat : les comptables passent moins de temps à saisir et chercher l’information, et davantage à contrôler, arbitrer et améliorer les processus. La direction financière dispose d’une vision plus fiable des engagements et de la trésorerie. La conformité n’est plus une couche subie, mais un socle de pilotage.
Perspectives : vers une finance plus automatisée, mais aussi plus responsable
La convergence entre facturation électronique, e-reporting, IA et contrôle fiscal temps réel va continuer de s’accélérer. Avec ViDA, l’Europe pousse vers davantage d’interopérabilité et de reporting numérique. Les directions financières devront gérer des flux plus standardisés, plus rapides et plus contrôlables.
Dans ce contexte, l’IA deviendra un outil courant des processus financiers : détection d’anomalies, assistants métiers, prévisions, automatisation des validations, analyse des risques. Mais sa valeur dépendra de la qualité des données, de la clarté des règles et de la capacité des organisations à garder le contrôle.
L’avenir n’est donc pas à une finance entièrement autonome et opaque. Il est à une finance augmentée : plus rapide, plus fiable, plus analytique, mais toujours gouvernée par des principes de conformité, de sécurité et d’explicabilité.
Conclusion : préparer 2026, créer de la valeur au-delà de la conformité
La facturation électronique est une obligation réglementaire, mais elle peut devenir un levier puissant de transformation. Pour les entreprises, l’enjeu est double : être prêtes pour les échéances françaises de 2026 et construire des processus financiers plus performants.
L’IA a un rôle réel à jouer, à condition d’être utilisée avec discernement. Elle apporte de la valeur lorsqu’elle réduit les tâches répétitives, détecte les anomalies, accélère les validations, améliore les prévisions et aide les équipes à se concentrer sur les décisions importantes. Elle doit en revanche rester encadrée par des règles robustes, une gouvernance des données sérieuse et une exigence forte de traçabilité.
Chez Mankova Consulting, nous accompagnons les entreprises dans cette transition : audit des processus, cadrage réglementaire, choix des cas d’usage IA, intégration avec les systèmes existants, formation des équipes et conduite du changement. L’objectif est simple : transformer la réforme de la facturation électronique en résultats concrets, mesurables et durables.